Je soupçonne que l’équipe chargée de conseiller le premier ministre désigné Doerkson dans la préparation de sa prise de fonction vers la fin du mois de novembre subit d’importants sautes d’humeur alors qu’elle s’attelle à l’étude de ce qui, je suppose, représente environ huit pieds de classeurs de documentation que la fonction publique de la Colombie-Britannique a consciencieusement constitués pendant la période électorale. Il y aura sans aucun doute des moments où ils seront ravis à l’idée de prendre ces rênes. Je suis tout aussi certain qu’il y aura des moments où ils seront profondément anxieux à la pensée de tous les enjeux qu’ils devront gérer. Des enjeux pour lesquels il n’existe pas de solutions faciles – en réalité, l’essence même du gouvernement réside dans le fait qu’il n’y a souvent pas de solutions aux problèmes de la société, mais seulement des compromis politiquement délicats.
L’équipe de transition se concentrera sur quatre missions clés au cours des trois prochaines semaines :
Se familiariser pleinement avec l’ensemble des enjeux auxquels la province est confrontée.
Réfléchir à la manière dont le nouveau gouvernement souhaiterait, le cas échéant, restructurer les ministères.
- Le nouveau gouvernement se contentera-t-il de conserver la même composition ministérielle que le gouvernement sortant ?
- Souhaite-t-il réduire le nombre de ministères ?
- Souhaite-t-il créer de nouveaux ministères ?
- Souhaite-t-il réorienter de manière significative les priorités de certains ministères ?
Prendre des décisions importantes en matière de personnel
- La composition initiale du gouvernement
- Parmi les 63 députés élus, lesquels seront invités à siéger au sein du gouvernement, et à quels portefeuilles seront-ils affectés ?
- Ce sera le premier véritable test des compétences du Premier ministre Doerkson en matière de gestion et de constitution d’équipe. La plupart de ces 63 députés ne feront pas partie du premier gouvernement. Comment le Premier ministre Doerkson gérera-t-il leur déception ?
- La composition des cabinets du Premier ministre, des ministres, du groupe parlementaire du gouvernement et du service de communication du gouvernement
- La liste initiale des sous-ministres – les hauts fonctionnaires de chaque ministère
- Parmi les 63 députés élus, lesquels seront invités à siéger au sein du gouvernement, et à quels portefeuilles seront-ils affectés ?
Définir les priorités immédiates du gouvernement
Chaque nouveau gouvernement entre en fonction avec un programme très ambitieux. Il sait tout ce qui doit être corrigé, toutes les améliorations à apporter aux services publics, tous les changements qui renforceront l’économie, etc. Il est tout à fait naturel qu’il soit impatient de s’atteler à tout cela dès que possible.
Si l’on ne freine pas la volonté de mener à bien l’ensemble de ce programme sans délai, le gouvernement échouera presque à coup sûr. La gestion des affaires publiques est nettement plus complexe, les compromis entre des objectifs contradictoires sont bien plus profonds, et le fonctionnement du système de gouvernement de Westminster est bien moins efficace que ce que l’on imagine avant d’en faire partie.
Quelles sont les priorités, relativement peu nombreuses, sur lesquelles le nouveau gouvernement se concentrera au cours des six premiers mois ? Il sera absolument essentiel de faire les bons choix pour assurer le succès du mandat du Premier ministre Doerkson.
Quelle devrait être la priorité numéro un ?
À mon avis, la priorité absolue du nouveau gouvernement doit être de s’attaquer au problème qui fâche : remédier à la trajectoire budgétaire actuellement non viable de la province. Si le nouveau gouvernement ne parvient pas à mettre la province sur la voie de la viabilité budgétaire dès sa première année – j’expliquerai ci-dessous à quoi cela pourrait ressembler –, il constatera alors que sa capacité à répondre aux attentes du public en matière de services essentiels diminuera progressivement d’année en année. Les citoyens constateront qu’ils en ont de moins en moins pour les impôts qu’ils paient – ce qui est rarement une situation favorable pour un gouvernement qui espère être réélu lors des prochaines élections législatives.
Le meilleur indicateur permettant de déterminer si la situation budgétaire d’une collectivité est viable est le rapport entre la dette financée par les contribuables et le PIB. Si ce rapport est stable, la situation budgétaire est stable. Si, en revanche, il ne cesse d’augmenter, un « jour de vérité » se profile à l’horizon, où les services publics devront être considérablement réduits et/ou les impôts devront être sensiblement augmentés.
La figure 1 ci-dessous présente l’évolution du ratio de la dette financée par les contribuables par rapport au PIB sur une période de 30 ans, allant de l’exercice 1998/99 à l’exercice 2028/29 (les trois dernières années, indiquées en rouge, proviennent des dernières prévisions du ministère des Finances).
Figure 1 – Dette financée par les contribuables en pourcentage du PIB
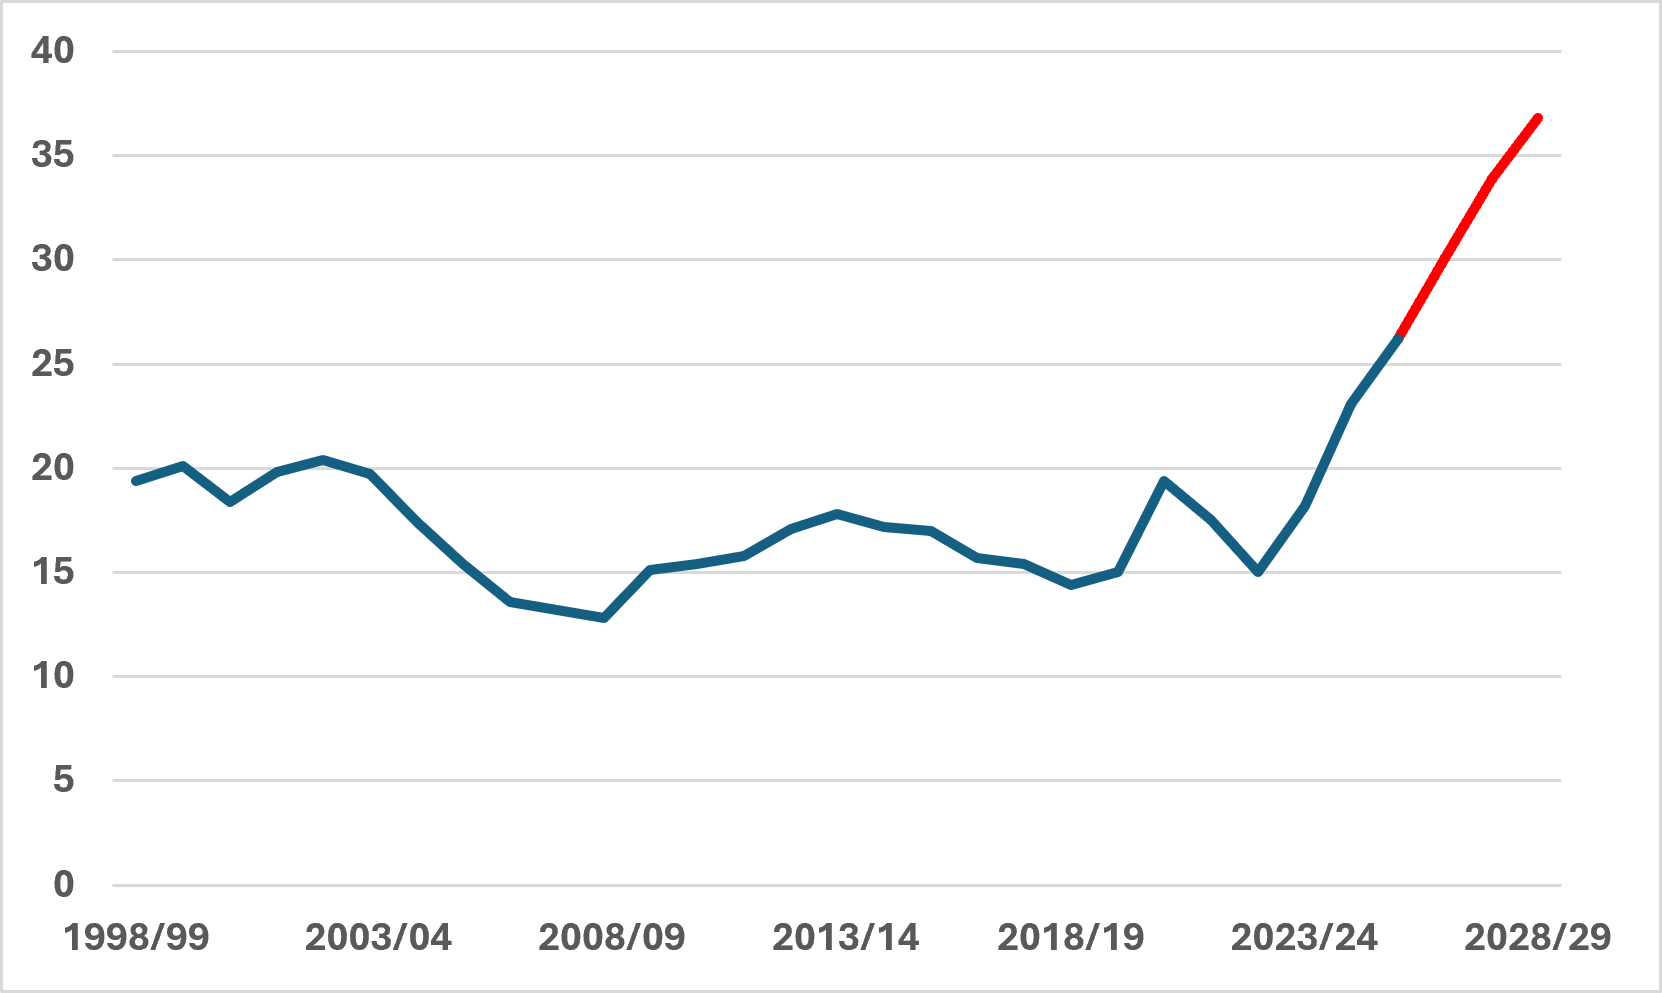
Entre 1998/99 et 2019/20, ce ratio a fluctué dans une fourchette relativement étroite, atteignant 20,4 % en 2002/03 et descendant jusqu’à 12,8 % en 2008/09. Ces fluctuations ont eu tendance à suivre la conjoncture économique : ce ratio a baissé à partir de 2002/03, alors que l’économie était relativement forte, puis a augmenté après la grande crise financière de 2008, avant de redescendre à mesure que l’économie retrouvait son équilibre après 2013. En 2018/19, il était retombé à 14,4 %. Puis la pandémie de Covid a éclaté, et nous avons assisté à une forte hausse jusqu’à 19,4 % en 2020/21, l’activité économique ayant été freinée tandis que les dépenses publiques augmentaient. Cette tendance s’est inversée au cours des deux exercices suivants, et le ratio est redescendu à 15 % en 2022/23.
Depuis l’année 2022/23, on observe une augmentation constante, qui devrait atteindre 26,2 % d’ici 2025/26 et, selon les prévisions, continuer à progresser pour atteindre 36,8 % d’ici 2028/29.
À mesure que le ratio dette/PIB augmente, une part croissante des recettes publiques doit être consacrée au paiement des intérêts de la dette. À court terme, les gouvernements peuvent éviter que cela « évince » les dépenses de programme en empruntant des sommes toujours plus importantes. Mais cela implique de devoir payer des intérêts toujours plus élevés. La figure 2 ci-dessous montre comment la « part des intérêts » – c’est-à-dire les paiements d’intérêts en pourcentage des recettes publiques – a augmenté ou augmentera entre 2022/23 et 2028/29, la partie en rouge représentant à nouveau les prévisions les plus récentes du ministère des Finances.
Figure 2 – Poids des intérêts de la dette financée par les contribuables
(Paiements d’intérêts en % du chiffre d’affaires)
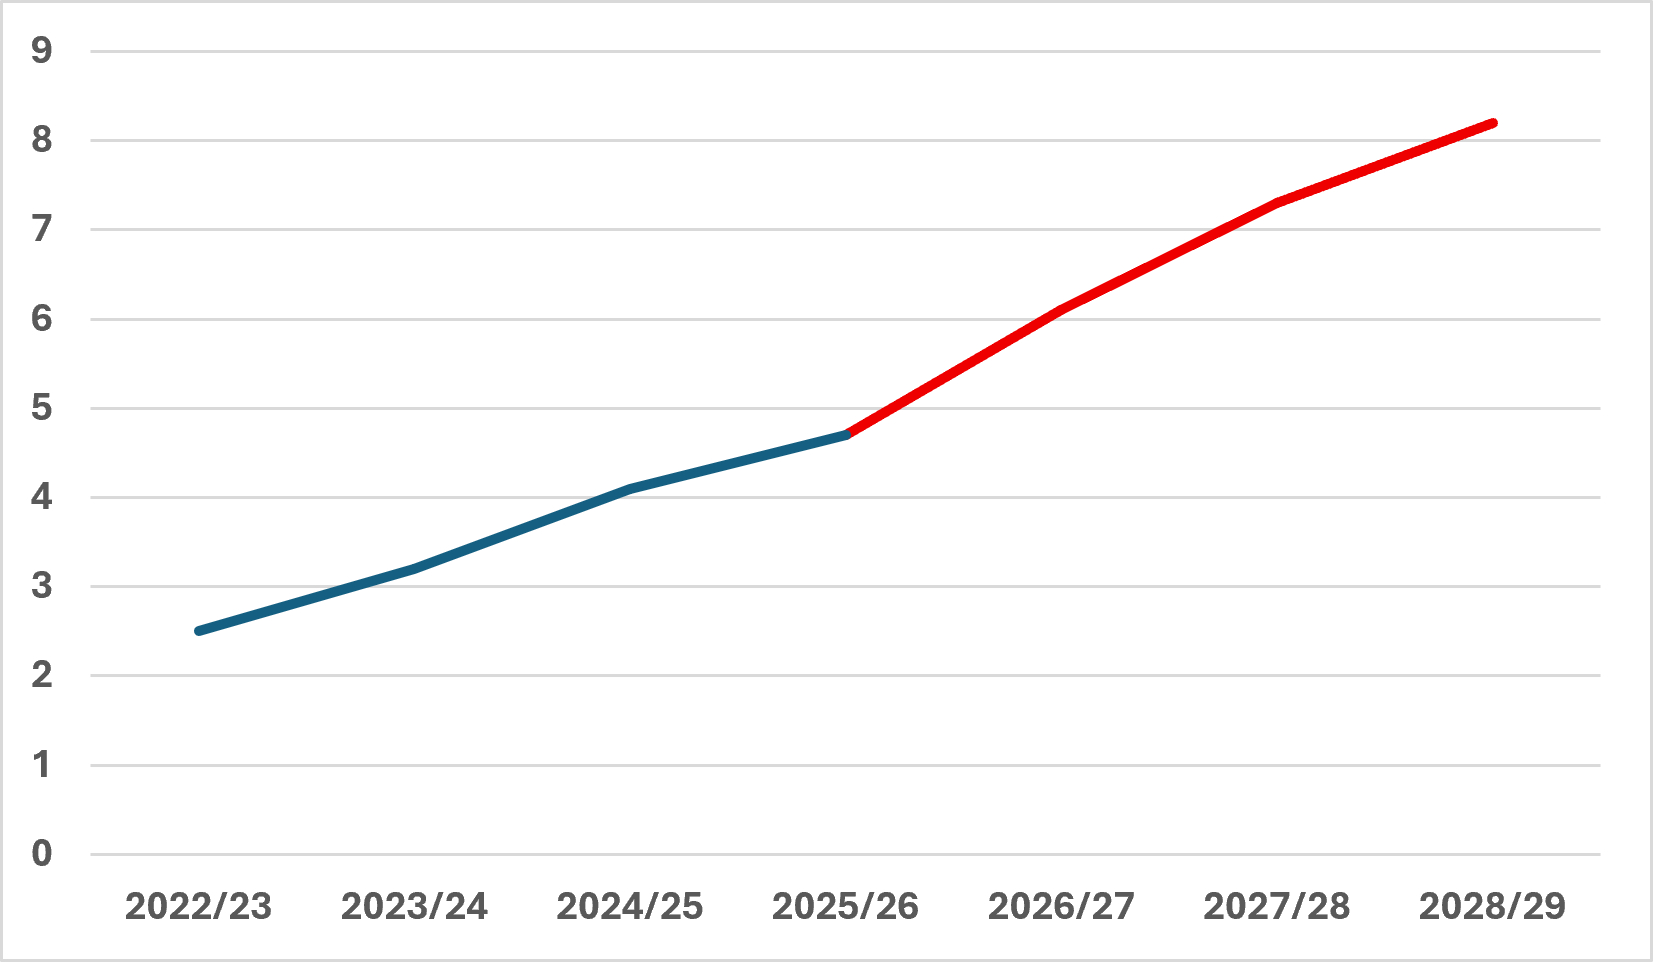
En l’absence de mesures correctives, rien ne permettrait de penser que cette tendance à la hausse ne se poursuivrait pas au-delà de 2028/29.
Il est toutefois probable que des mesures correctives devront être prises. Si le gouvernement ne prend pas ces mesures de manière proactive, les marchés financiers finiront, à un moment donné, par dire « ça suffit ! » et la province aura de plus en plus de mal à vendre ses obligations. Ce processus a déjà commencé, avec des dégradations successives de la part des agences de notation, ce qui signifie que la Colombie-Britannique doit payer des taux d’intérêt légèrement plus élevés. Mais à un moment difficile à prévoir, les marchés financiers commencent à perdre confiance dans la capacité d’une collectivité à gérer sa santé budgétaire ; il devient alors impossible de vendre davantage d’obligations à un taux d’intérêt raisonnable, et celle-ci se retrouve contrainte d’affronter le « jour du jugement dernier ».[1]
Ce jour de vérité peut sembler fantaisiste, mais il existe un véritable précédent canadien à cet égard. Au début des années 1990, le gouvernement néo-démocrate de la Saskatchewan, ayant hérité d’importants déficits et d’un niveau d’endettement élevé du gouvernement conservateur précédent, a éprouvé de plus en plus de difficultés à vendre ses obligations sur les marchés financiers et n’a pu y parvenir qu’avec une garantie implicite du gouvernement fédéral. Son ratio dette/PIB a atteint un pic de 37,2 % en 1992/93. Il a été contraint de se lancer dans un processus de réduction radicale de la taille de l’administration publique – ce qui a notamment impliqué la fermeture de nombreux hôpitaux ruraux – qui a réduit les dépenses de programmes par habitant de plus de 20 %.
Comme le montre clairement cet exemple de la Saskatchewan, il ne s’agit pas ici d’une question d’idéologie ou de valeurs : c’est un gouvernement de centre-droit qui avait accumulé la dette, et c’est à un gouvernement de centre-gauche qu’il a incombé de réparer les dégâts. Il s’agit simplement d’une question d’arithmétique.
Voici donc mon conseil au futur gouvernement : ne vous mettez pas en situation de déséquilibre budgétaire. Mettez en place dès le départ une stratégie crédible visant à assurer la viabilité budgétaire. Faites-le en élaborant votre propre plan, rationnel et crédible, avant que les marchés financiers ne vous y contraignent.
Quant à la forme que cela pourrait prendre, je suggère de stabiliser le ratio dette/PIB à environ 33,3 %. Ce chiffre n’a rien de magique en soi. L’essentiel est de mettre un terme à la hausse inexorable du ratio dette/PIB, et cela doit se faire suffisamment tôt et avec un impact réel suffisant pour que les marchés financiers le perçoivent comme une mesure concrète et crédible. En revanche, viser un ratio dette/PIB plus bas impliquerait des réductions radicales des programmes plutôt que des réformes plus acceptables concernant leur mise en œuvre.
Cela ne sera ni facile ni sans heurts. J’estime que cela impliquera de réduire les besoins d’emprunt de l’État d’environ 3 milliards de dollars en 2027/28 et de 18 milliards de dollars en 2028/29 par rapport aux prévisions du plan budgétaire du gouvernement sortant. La croissance économique plus forte résultant des mesures décrites dans le programme des conservateurs peut contribuer à la réalisation de ces réductions, car une croissance économique supplémentaire générera davantage de recettes publiques. Je doute toutefois que cela suffise à lui seul sur la courte durée d’un cycle électoral.
Quelles seraient les conséquences pour le nouveau gouvernement s’il ne s’engageait pas sur une voie crédible vers la viabilité budgétaire ? Bien que j’aie indiqué plus haut qu’il est difficile de prédire le moment où les marchés financiers perdront confiance dans une juridiction, je me risquerais à dire que, si elle maintient sa trajectoire actuelle, la Colombie-Britannique connaîtra son « moment Saskatchewan » au cours de l’exercice 2029/2030. Serait-ce là une situation idéale à l’aube des prochaines élections législatives ?
Je m’arrêterai là pour l’instant.
[1] Je ne peux m’empêcher de citer ce passage culte d’Hemingway tiré de *Le soleil se lève aussi*: « Comment avez-vous fait faillite ? » « De deux façons. Petit à petit, puis d’un coup. »